
L'importance de bien comprendre les états financiers
Toutes les entreprises établissent des états financiers à des intervalles plus ou moins réguliers.
À l’instar d’un footballeur, tantôt en costume, tantôt en tenue d’entraînement, tantôt en maillot de match, les entreprises établissent toutes sortes de comptes en fonction des circonstances : comptes statutaires, comptes de gestion, rapports destinés au conseil d’administration, comptes retraités « non-GAAP » destinés aux analystes — sans même aborder la question des niveaux de consolidation.
Derrière toutes ces opérations se cache la même entreprise et la même activité. Pourtant, les résultats peuvent varier considérablement, simplement parce que l'objectif est différent à chaque fois : les comptes utilisés pour la déclaration d'impôts viseront à présenter une valeur inférieure afin de réduire la base imposable, tout comme les comptes utilisés dans le cadre d'une transaction entre actionnaires, où l'objectif est de verser le moins possible à la partie sortante.
À l'inverse, les comptes destinés aux investisseurs ou aux banques sont conçus pour présenter la situation la plus favorable possible, pour des raisons évidentes.
Les états financiers des sociétés cotées en bourse
Trimestre après trimestre, les sociétés cotées publient des états financiers composés de cinq éléments : un bilan, un compte de résultat (ainsi que les autres éléments du résultat global pour les états financiers établis selon les normes IFRS, les normes internationales d'information financière), un tableau des flux de trésorerie, un tableau de variation des capitaux propres et l'annexe.
Les comptes consolidés établis selon un référentiel reconnu constituent l'ensemble de référence : ils présentent une image détaillée de la situation financière pour une période donnée.
Et pourtant, le plus souvent, le communiqué de presse qui suit ne reprend qu'une poignée de chiffres clés tirés des trois premiers communiqués — et la presse elle-même n'en retient qu'un ou deux, du genre « le chiffre d'affaires de X a augmenté de Y ».
Pourquoi ces notes sont-elles importantes ?
Les informations figurant dans les notes — qui constituent souvent la partie la plus importante des états financiers — sont rarement prises en compte au-delà de ce stade.
Elles n'en restent pas moins essentielles : les notes de l'annexe précisent les principes comptables appliqués, détaillent les postes figurant dans les autres états financiers et fournissent des informations cruciales sur ce qui n'y figure PAS.
L'objectif étant toujours de présenter une situation favorable, partez de ce principe lorsque vous lisez un ensemble d'états financiers. Aucun scandale financier n'a jamais été révélé au grand jour parce que la situation présentée était trop prudente. Au contraire : les engagements futurs ont été omis ou minimisés, les produits ont été comptabilisés trop tôt, les coûts ont été sous-estimés ou capitalisés.
Le cas de l'IA et de Nvidia
Nvidia a publié ses résultats trimestriels le 26 août. Une fois de plus, à première vue, les chiffres sont excellents. Mais sont-ils durables ?
Ses clients sont très peu nombreux, et leurs engagements futurs — qui n'apparaissent que dans les notes — sont colossaux.
Le Wall Street Journal a dressé un bilan de ce qui ne figure pas dans les bilans des clients de Nvidia, et ce que l'on voit n'est en réalité que la partie émergée de l'iceberg :
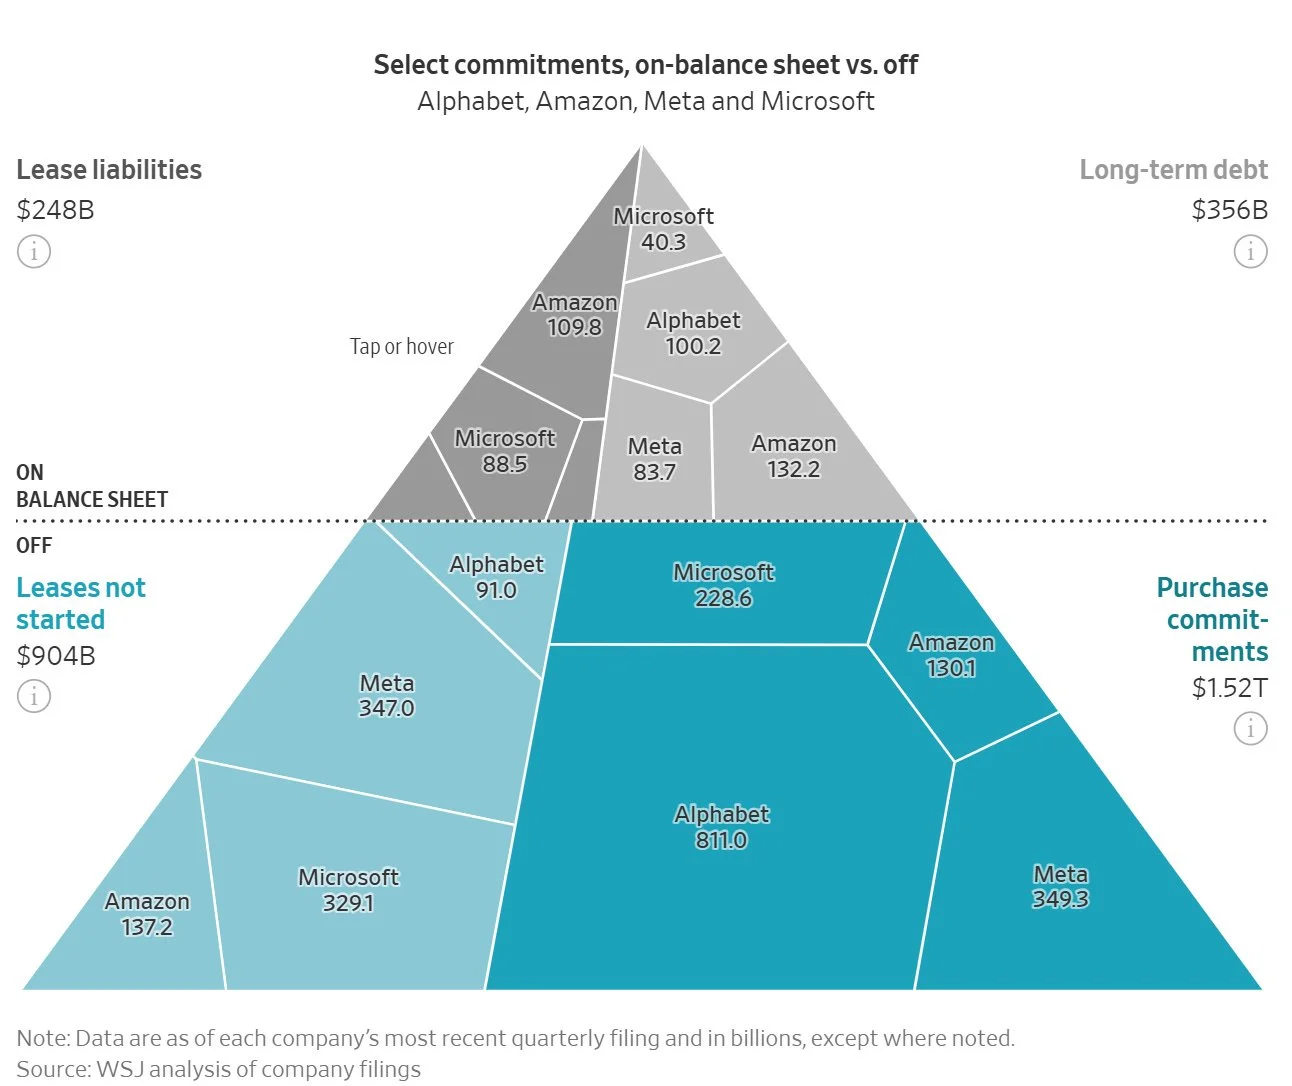
Source : WSJ
Aujourd’hui, comme le montre le graphique ci-dessous, ces clients ne génèrent plus de flux de trésorerie disponible et doivent financer leurs achats par l’endettement. Que se passera-t-il si les clients finaux de l’IA ne sont pas disposés à débourser les centaines de milliards sur lesquels on compte ?
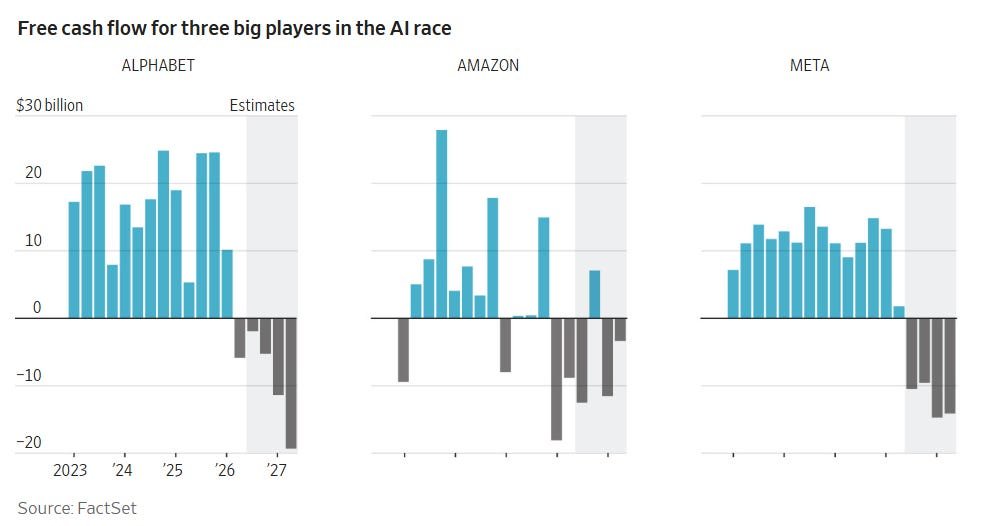
Source : WSJ
Extrait, en dollars, tiré du rapport trimestriel du 26 août :
• Notes 6 et 7 : sur les 141,4 milliards de dollars de résultat avant impôts enregistrés au cours du semestre, 23,7 milliards ne proviennent pas de la vente de puces, mais de plus-values sur des investissements — dont 7,5 milliards de plus-values purement latentes sur des sociétés non cotées, évaluées sur la base de « transactions comparables observables ». C'est là la « part du gâteau » évoquée dans le premier paragraphe, comptabilisée par Nvidia.
• Remarque 7 : le paiement est normalement dû peu après la livraison, mais, pour certains clients notés « investment grade », Nvidia accorde des délais de paiement allant de 90 jours à un an afin de les aider à financer leurs grands centres de données.
• Note n° 7 à nouveau : les créances explosent. Les créances clients s’élevaient à 63,1 milliards de dollars le 26 juillet, contre 38,5 milliards de dollars le 25 janvier. Rien que sur ce trimestre, les créances ont augmenté de 22,3 milliards de dollars, pour une croissance séquentielle du chiffre d’affaires de 14,6 milliards de dollars. Le délai moyen de recouvrement (DSO) est passé d’environ 45 à 60 jours en un seul trimestre.
• Note 8 : Nvidia garantit les baux des centres de données de certains clients du cloud en cas de défaillance. Ces engagements sont classés comme des dérivés de crédit dont la juste valeur est jugée « non significative » — ils n’ont donc aucune incidence sur le bilan. Pour l’instant.
• Note 10 : 366 milliards de dollars d'engagements futurs, dont 279 milliards liés à l'approvisionnement — contre 119 milliards au trimestre précédent, soit une hausse de 160 milliards en trois mois —, 29 milliards de contrats de cloud computing, 25 milliards de baux de centres de données n'ayant pas encore pris effet et 25 milliards d'engagements d'investissement en capital.
Si les bénéfices et le chiffre d'affaires semblent pour l'instant inébranlables, la situation en matière de trésorerie est tout autre : sur 59 milliards de dollars de bénéfices, seuls 24 milliards se sont traduits par des liquidités réelles en banque.
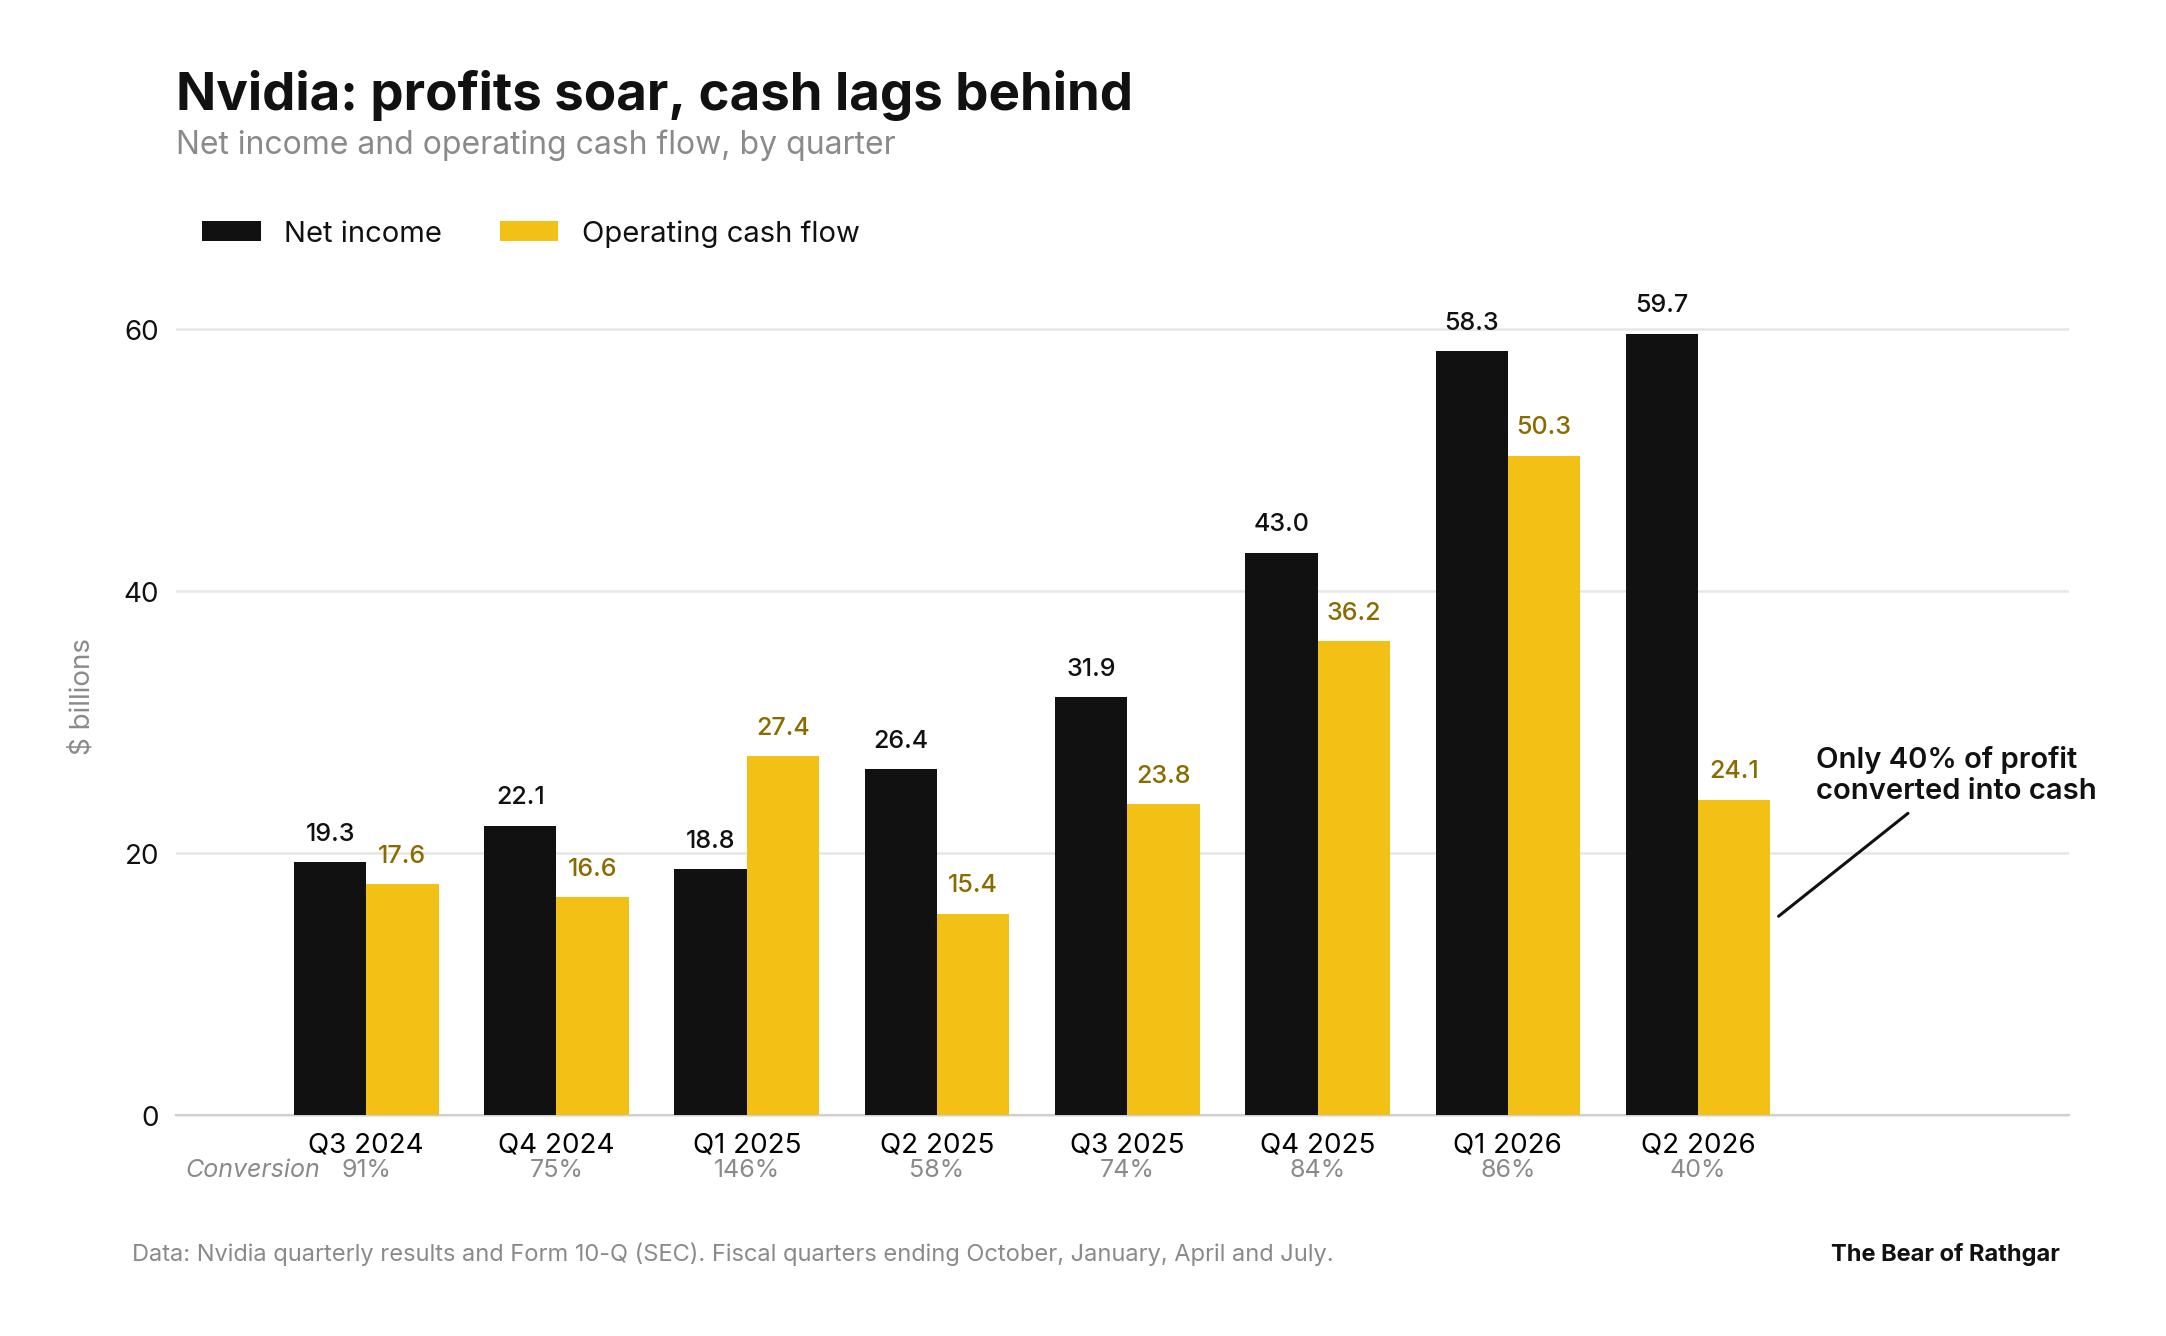
Source : L'Ours de Rathgar
Les flux de trésorerie d’exploitation ne suffisent plus à couvrir ces dépenses. 74,4 milliards de dollars ont été générés au cours du semestre, dont 42,4 milliards ont déjà été consacrés à des prises de participation dans l’écosystème de Nvidia et 39 milliards à des rachats d’actions. En juin, Nvidia a émis 25 milliards de dollars d'obligations, faisant passer sa dette à long terme de 7,5 milliards à 32,4 milliards de dollars. L'entreprise la plus rentable au monde s'endette pour acquérir des participations dans les sociétés qui achètent ses puces.
« Aucun scandale financier n’a jamais été révélé au grand jour parce que la situation présentée était trop prudente. Au contraire : les engagements futurs ont été omis ou minimisés, les recettes ont été comptabilisées trop tôt, les coûts ont été sous-estimés ou capitalisés. »
Toutes ces informations sont disponibles, à condition de prendre le temps de les rechercher — et l'enthousiasme suscité par la rentabilité de l'IA devient alors, peut-être, un peu plus modéré.
Tout cela n'est pas réservé aux entreprises valant des milliers de milliards de dollars
Ces mêmes mécanismes s'appliquent, à une autre échelle, dans une PME de trente personnes.
• L'écart entre le bénéfice et la trésorerie. Nvidia a transformé 24 milliards de dollars de trésorerie à partir d'un bénéfice trimestriel de 59 milliards de dollars. Dans une PME, ce ratio est rarement suivi au mois le mois — et c'est pourtant l'indicateur qui signale un resserrement de la liquidité avant même qu'il ne se produise.
• Conditions de paiement. Chez Nvidia, le délai de paiement est passé de 45 à 60 jours en l’espace d’un seul trimestre. Sur un chiffre d’affaires de 10 millions, ce simple décalage immobilise environ 400 000 en trésorerie, sans que cela n’ait la moindre incidence sur le compte de résultat.
• Concentration de la clientèle. Le fait qu'une poignée de clients représente la majeure partie de vos créances constitue un risque de crédit avant même d'être une réussite commerciale.
• Engagements hors bilan. Garanties accordées, cautions, contrats de location non encore entrés en vigueur, commandes fermes non résiliables : aucun de ces éléments n’apparaît dans les principaux états financiers. Chez Nvidia comme dans votre entreprise, ce sont ces éléments qui déterminent l’année suivante.
Et qu'en est-il des entreprises privées ?
Très souvent, les PME et autres petites entreprises privées se contentent d'établir des comptes statutaires, le plus souvent dans le but de réduire leur assiette imposable.
Cette approche est généralement suffisante à court terme, mais elle pose problème dès qu'une fusion ou une acquisition entre en jeu.
Le vendeur aura envie, du jour au lendemain, d'enfiler sa plus belle tenue de match — et les équipements qui étaient indispensables il y a quelques années ne lui sont soudain plus du tout nécessaires.
Pour l'acheteur, l'absence de comptes consolidés établis selon un référentiel international, y compris les notes d'annexe indiquant l'existence ou l'absence de risques, le rassurera dès le début de son processus d'acquisition.
Dès les débuts de votre entreprise, pensez à vous constituer une trousse d'urgence adaptée à toutes les situations auxquelles votre entreprise pourrait être confrontée.
Ce qui est bon marché aujourd'hui s'avère souvent coûteux plus tard.
Personne n'a jamais remporté un match en costume. Et personne n'a jamais vendu son entreprise en tenue de sport.
